lettre patrimoine juillet 2022

Lettre Patrimoine : juillet 2026


La hausse récente des taux américains a suscité de nombreuses interrogations. Fin septembre, le rendement de l’obligation d’État américaine à 10 ans a franchi le seuil de 5,2 %, un niveau inédit depuis près de vingt ans. Déclencheur immédiat :  plusieurs adjudications du Trésor américain ont rencontré une demande plus timide que d’habitude, révélant un marché désormais beaucoup plus exigeant vis-à-vis des emprunteurs souverains y compris les États-Unis.

En réalité, cet épisode n’est que la manifestation visible d’un mouvement beaucoup plus profond.  Car derrière la volatilité des marchés se dessine peut-être l’un des changements de régime économique les plus importants depuis la fin de la guerre froide :  la disparition progressive de l’ère de l’argent gratuit.
Entre les années 1990 et 2020, les économies développées ont bénéficié d’un environnement exceptionnel. La mondialisation tirait les coûts de production vers le bas, la concurrence internationale limitait les pressions salariales et les banques centrales pouvaient réduire leurs taux d’intérêt à chaque ralentissement économique.

Cette tendance a culminé après la crise financière  de 2008 puis durant la pandémie, lorsque les taux sont devenus nuls, voire négatifs dans plusieurs régions du monde. Emprunter n’avait jamais été  aussi peu coûteux.

La sortie du Covid a marqué une rupture. Avec la succession de crises géopolitiques que l’on connait depuis (Ukraine, Gaza, Ormuz…), l’inflation a fait son retour et les banques centrales ont dû retrousser leurs manches et relever leurs taux. Pendant longtemps, les investisseurs ont considéré ce phénomène comme ponctuel. De plus en plus d’indices suggèrent pourtant qu’il pourrait devenir structurel si l’on n’y prend pas garde.

Depuis plusieurs années, économistes et stratégistes mettent en avant trois forces de fond susceptibles d’entretenir une inflation plus élevée que celle  observée entre 1990 et 2020.

Le vieillissement de la population touche désormais non seulement l’Europe et le Japon, mais également la Chine. La progression de la population active ralentit fortement.

Une main-d’œuvre plus rare tend à soutenir les salaires. Parallèlement, les dépenses liées aux retraites et à la santé augmentent. Un cocktail susceptible d’exercer une pression durable sur les finances publiques à moins que l’intelligence artificielle n’offre des pistes de compensation.

Pendant plusieurs décennies, les entreprises ont organisé leurs chaînes d’approvisionnement autour du critère du coût minimal.

Désormais, les priorités ont changé. Relocalisations industrielles, et auprès de pays alliés, souveraineté technologique ou sécurisation des approvisionnements conduisent à produire davantage au plus près des marchés de consommation. Cette organisation est souvent plus robuste, mais également plus coûteuse.

La transition énergétique représente probablement l’un des plus grands programmes d’investissement de l’histoire moderne.

Réseaux électriques, intelligence énergétique, véhicules électriques, batteries, infrastructures de stockage ; autant de secteurs nécessitant des montants considérables de capitaux. Or, toute transition énergétique est inflationniste dans un premier temps avant de devenir potentiellement désinflationniste à long terme.

Mais un quatrième facteur, moins médiatisé, prend aujourd’hui une importance croissante : la compétition mondiale pour capter l’épargne disponible.

Depuis quelques mois, un phénomène inédit est à l’œuvre. Les États et les grandes entreprises technologiques se retrouvent en concurrence directe pour accéder aux mêmes ressources financières.

D’un côté, les gouvernements occidentaux continuent d’accumuler les déficits budgétaires. Les États-Unis, la France, le Japon et plusieurs pays européens doivent refinancer une dette croissante, tout en renforçant leurs investissements stratégiques dans la défense, la transition énergétique ou la souveraineté industrielle.

Comme si cette hausse des besoins de financement ne suffisait pas, un acteur majeur s’est retiré du marché : les banques centrales.

Entre 2015 et 2022, elles ont acheté massivement  des obligations publiques et privées dans le cadre des programmes d’assouplissement quantitatif.  Elles constituaient quasiment un acheteur permanent.

Aujourd’hui, la situation est inversée. Non seulement elles n’achètent plus, mais elles réduisent progressivement la taille de leurs bilans. Cet acheteur étant parti, les autres investisseurs doivent désormais absorber seuls le flot d’émissions. Naturellement, ils réclament une rémunération plus élevée.

Nous sommes donc confrontés à une combinaison rarement observée :

• des États qui empruntent davantage ;

• des entreprises technologiques qui investissent comme jamais ;

• des banques centrales qui ne soutiennent plus les marchés obligataires ;

• des forces structurelles inflationnistes liées aux trois «D».

Dans ce contexte, les investisseurs deviennent plus sélectifs. Ils s’interrogent davantage sur la soutenabilité des finances publiques et ont libre loisir d’arbitrer en faveur d’entreprises offrant  une visibilité de croissance supérieure à celle de certains États fortement endettés.

De l’autre côté, les géants de l’intelligence artificielle investissent massivement. Microsoft, Amazon, Meta, Alphabet ou Oracle construisent des centres de données géants et développent les infrastructures nécessaires à l’essor de l’IA. Les estimations évoquent plus de 1 000 milliards de dollars d’investissements cumulés d’ici 2028.

Fait nouveau : même ces entreprises extrêmement rentables ne peuvent plus financer seules l’intégralité de leurs besoins. Elles recourent donc davantage aux marchés obligataires.

Cette évolution ne signifie pas que les taux vont monter indéfiniment. Mais elle suggère que le monde des taux zéro pourrait appartenir définitivement au passé.

Le débat dépasse largement la seule question des obligations américaines. Il touche au prix du capital lui-même.

Pendant trente ans, les investisseurs ont vécu dans un univers où la baisse des taux soutenait presque mécaniquement les prix des actifs financiers et immobiliers.

L’ironie de l’histoire est que cette remontée des taux, longtemps perçue comme un risque, recrée aussi des opportunités. Nous entrons probablement dans une nouvelle phase économique où le capital redevient rare, donc plus précieux.

Après des années où les obligations rapportaient parfois moins qu’un livret d’épargne, le marché obligataire regagne une capacité à générer des revenus significatifs pour l’investisseur de long terme.

La classe d’actif retrouve aujourd’hui de l’attractivité et mérite d’être abordée avec un regard neuf dans les allocations d’actifs, sans jamais perdre de vue les vertus de la diversification.


Rédigé le 30 septembre 2026   

Béatrice Pauget  

Gérante Allocataire Allianz Banque

Les familles recomposées sont aujourd’hui de plus en plus fréquentes. En présence d’enfants issus de différentes unions et d’un nouveau conjoint, l’organisation de la transmission du patrimoine devient souvent plus complexe. 

Prenons l’exemple d’une personne ayant deux enfants d’une première union et vivant aujourd’hui avec un nouveau conjoint. Sans disposition particulière, les enfants demeurent les principaux héritiers du défunt, tandis que le conjoint survivant ne bénéficiera que des droits prévus par la loi.

Par ailleurs, les beaux-enfants n’ont aucun droit successoral automatique à l’égard du beau-parent. Même après de nombreuses années de vie commune, ils ne sont pas considérés comme héritiers légaux.

Dans ce contexte, les libéralités constituent des outils essentiels pour protéger certains proches et anticiper la répartition de son patrimoine.


Une libéralité peut prendre deux formes principales :

• La donation, réalisée du vivant du donateur ;

• Le legs, prévu par testament et prenant effet au décès.

La donation présente l’avantage d’organiser la transmission de manière anticipée. La donation-partage permet à une personne de répartir tout ou partie de ses biens entre ses héritiers de son vivant. Contrairement à une donation simple, elle fige la valeur des biens au jour de l’acte et réalise immédiatement un partage entre les bénéficiaires.

Le testament, quant à lui, offre davantage de souplesse puisque son contenu peut être modifié à tout moment jusqu’au décès. Il permet notamment d’avantager un conjoint survivant ou de transmettre certains biens précisément identifiés.

Toutefois, cette liberté de transmission n’est pas totale. Le droit français protège les héritiers réservataires, principalement les enfants, ce qui impose de rester mesuré.

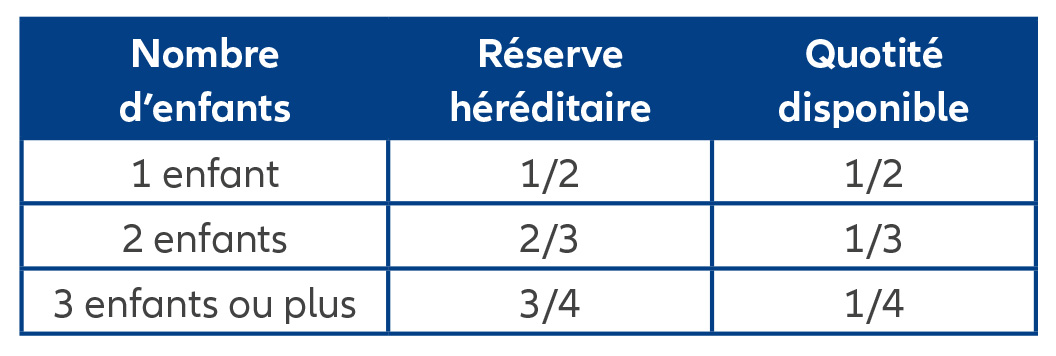
En droit français, une partie du patrimoine, appelée réserve héréditaire, revient obligatoirement aux enfants. La part restante constitue la quotité disponible, dont le défunt peut librement disposer  au profit de la personne de son choix.

Le montant de cette quotité varie selon le nombre d’enfants :

Ainsi, un parent ayant trois enfants ne peut librement transmettre qu’un quart de son patrimoine. 

Le non-respect de ces règles peut entraîner une action en réduction exercée par les héritiers réservataires afin de rétablir leurs droits.

Il est fréquent que l’on souhaite tenir compte de situations personnelles différentes : un enfant ayant déjà reçu une aide importante, un autre en situation de handicap ou un enfant particulièrement impliqué auprès d’un parent âgé peuvent justifier des choix de transmission spécifiques.

L’égalité absolue n’est pas obligatoire. Dans la limite de la quotité disponible, un parent peut avantager un ou plusieurs enfants. Cette faculté doit néanmoins être utilisée avec prudence afin de limiter les risques de contestation ultérieure et de préserver l’équilibre familial.

Les beaux-enfants ne disposent d’aucun droit successoral automatique. Pour leur transmettre un patrimoine, une démarche volontaire est indispensable. Une donation ou un testament peut être utilisé afin de leur attribuer  certains biens. Toutefois, la fiscalité applicable entre personnes sans lien de parenté peut être particulièrement lourde.

Dans certaines situations, l’adoption simple peut constituer une solution intéressante. Elle permet de créer un lien juridique entre le beau-parent et l’enfant, tout en conservant les liens avec la famille d’origine. Une telle décision doit cependant être mûrement réfléchie compte tenu de ses conséquences patrimoniales.

Les époux peuvent réaliser ensemble une donation-partage conjonctive. Ce mécanisme permet à deux époux d’organiser ensemble la transmission et la répartition de leurs biens entre leurs enfants. Elle peut porter à la fois sur des biens communs et sur des biens propres à chacun des époux. Les bénéficiaires peuvent être des enfants communs au couple  ou des enfants issus d’une précédente union.

Toutefois, son régime juridique varie selon que tous les enfants sont communs aux époux ou qu’elle concerne également des enfants issus de différentes unions. Lorsque certains enfants sont issus d’une précédente union, chaque époux ne peut gratifier que ses propres enfants ainsi :

• le père peut attribuer ses biens à ses enfants, qu’ils soient communs ou non ;

• la mère peut attribuer ses biens à ses enfants, qu’ils soient communs ou non.

Un époux ne peut pas, par le biais de la donation-partage conjonctive, transmettre directement ses biens à l’enfant non adopté de son conjoint.

Le conjoint survivant bénéfice de droits successoraux légaux. En présence d’enfants communs uniquement, le conjoint survivant peut choisir entre l’usufruit de la totalité de la succession ou la pleine propriété du quart de la succession.

En présence d’enfants nés d’une précédente union, le conjoint survivant reçoit uniquement un quart de la succession en pleine propriété.

La donation entre époux ou « donation au dernier vivant » permet d’améliorer les droits du conjoint survivant quelle que soit la situation des enfants. Le conjoint survivant peut généralement choisir entre plusieurs options : l’usufruit de la totalité des biens,  un quart de la succession en pleine propriété et les trois quarts en usufruit, ou encore la quotité disponible spéciale entre époux en pleine propriété.

Les successions au sein des familles recomposées sont souvent plus exposées aux désaccords que les situations familiales classiques. Les difficultés apparaissent fréquemment lorsqu’aucune organisation n’a été prévue en amont. L’accompagnement par un notaire ou un professionnel du patrimoine est généralement indispensable afin de construire une stratégie adaptée et conforme aux objectifs poursuivis.

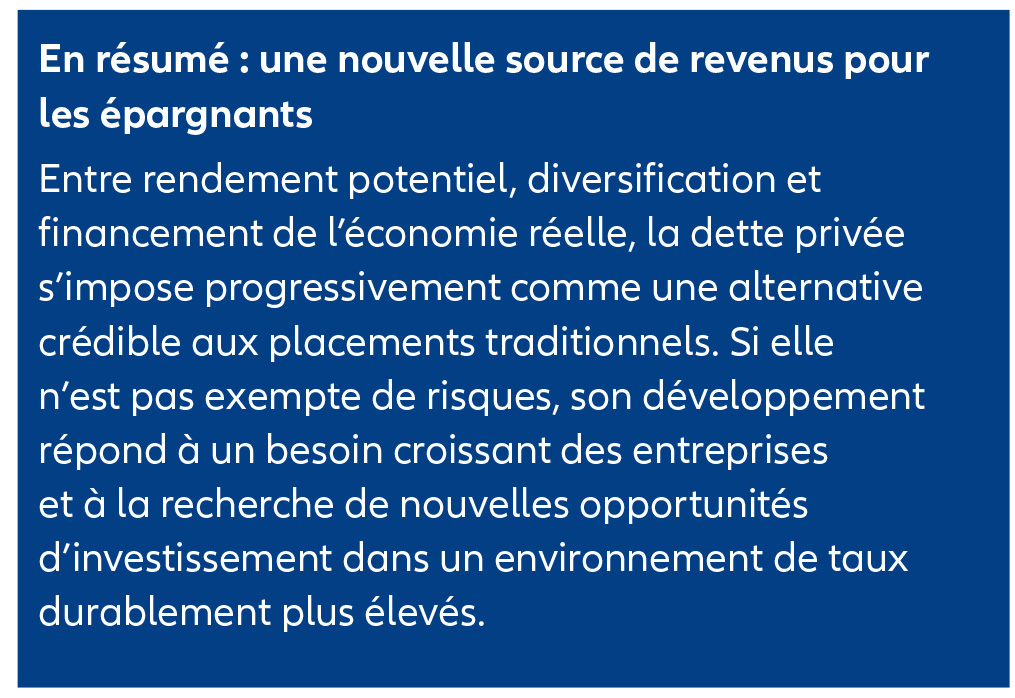
La dette privée est encore méconnue du grand public. Pourtant, elle s’impose progressivement comme l’un des placements les plus en vue de ces dernières années. Longtemps accessible uniquement aux grands investisseurs institutionnels, elle séduit désormais un nombre croissant d’épargnants à la recherche de rendement et de diversification.

Le principe est relativement simple : au lieu de passer par une banque, des investisseurs prêtent directement de l’argent à des entreprises, le plus souvent des PME ou des sociétés de taille intermédiaire. Ces financements peuvent servir à soutenir leur croissance, financer une acquisition, développer de nouveaux sites de production ou accélérer leur développement à l’international.

Pour les entreprises, cette solution offre davantage de souplesse et de rapidité qu’un financement bancaire classique, tout en conservant une certaine confidentialité.

Depuis la crise financière de 2008, les banques ont vu leurs contraintes réglementaires se renforcer.  Conséquence : elles financent moins facilement certains projets ou certaines entreprises. Ce retrait partiel a ouvert la voie à de nouveaux acteurs spécialisés dans le financement privé.

Parallèlement, le développement du capital-investissement a fortement accru les besoins de financement des entreprises. Résultat : le marché mondial de la dette privée s’est considérablement développé au cours de la dernière décennie.

L’un des principaux atouts de la dette privée réside dans son potentiel de performance. Les prêts accordés aux entreprises génèrent des revenus réguliers, souvent supérieurs à ceux proposés par les obligations traditionnelles.

Autre avantage : de nombreux financements sont accordés à taux variable. Lorsque les taux d’intérêt augmentent, les revenus perçus peuvent eux aussi progresser, offrant une protection partielle contre les hausses de taux.

Dans le segment considéré comme le plus défensif, appelé « senior secured », les rendements visés se situent généralement autour de 7 % à 8 % par an. Ces prêts bénéficient en outre de garanties et d’une priorité de remboursement en cas de difficultés de l’entreprise emprunteuse.

Les craintes récentes portent surtout sur les BDC américaines (Business Development Companies), des véhicules cotés investis en dette privée qui ont pris des positions récentes importantes notamment dans le secteur technologique, là où l’Intelligence Artificielle a le pouvoir de transformation le plus important. Ces positions ont poussé certains épargnants à sortir dans le sillage d’une presse critique, provoquant parfois certaines tensions de liquidité.

Ces structures sont interdites en Europe, restent marginales à l’échelle mondiale et ne reflètent pas le marché institutionnel européen. Il s’agit donc d’un sujet spécifiquement américain.

Comme tout investissement, la dette privée comporte des risques. La dette privée représente encore une part relativement faible du financement global des entreprises, moins de 2 % du volume de la dette bancaire traditionnelle. Le risque globalisé semble  donc marginal.

Le principal risque intrinsèque est celui du défaut de remboursement des entreprises financées qui est évidemment décortiqué au moment de la souscription du prêt. Il s’agit concrètement d’analyser les comptes  de l’entreprises, d’échanger avec les dirigeants sur les perspectives de cette dernière, et de mettre en place un certain nombre de garde-fous afin de surveiller la situation de l’entreprise et donc du prêt accordé.  Les prêts sont en effet surveillés, et encadrés dans les différents contrats de prêts.

Les statistiques historiques montrent des taux de  défaut généralement compris entre 1 % et 2 %, selon les méthodologies retenues et font partie intégrante de l’investissement en dette privée.

Le fonds Allianz Financements Privés investit principalement dans des prêts sécurisés accordés à des entreprises européennes. Il complète cette sélection par des fonds diversifiés investis dans le monde entier afin d’élargir les sources de performance et de réduire les risques.

Le fonds affiche un objectif de rendement annuel net compris entre 6 % et 8 % et présente un niveau de risque modéré avec un indicateur SRI de 3 sur 7.

La diversification constitue l’un des piliers de la stratégie du fonds. Les investissements sont répartis sur plus de 1 000 entreprises sous-jacentes, principalement européennes. Cette dispersion vise à limiter l’impact qu’aurait la défaillance d’une entreprise ou les difficultés d’un secteur spécifique.

Diam conçoit des solutions d’agencement et de merchandising pour les magasins de luxe, avec une présence internationale. Leader de son secteur, ce groupe français est engagé depuis plus de dix ans en faveur d’un commerce plus durable.

Bioline est le numéro 3 mondial des solutions de lutte biologique contre les parasites. Basée en France, l’entreprise est présente sur trois continents et commercialise ses produits dans 40 pays. L’entreprise développe des solutions de lutte biologique contre les parasites, permettant de réduire l’usage des pesticides et leurs impacts sur  la santé et l’environnement.

La dette privée reste avant tout un investissement  de long terme. Une durée de détention supérieure à cinq ans est généralement recommandée afin de profiter pleinement de son potentiel.

Toutefois, contrairement à certains fonds fermés, la structure retenue par Allianz Financements Privés conserve environ 20 % d’actifs liquides, offrant ainsi des possibilités de rachat sous certaines conditions.

Retrouvez sur votre Espace client dans la rubrique "Mes documents", la lettre de la gestion pour suivre :

L'actualité des marchés financiers

La lettre est disponible dans votre Espace client si vous  avez opté pour l'option "Gestion Profilée" ou Access Plus" au sein de votre contrat d'assurance vie ou de capitalisation Allianz.

Accessible sur les contrats Allianz Vie Fidélité et Allianz Capitalisation Fidélité, la nouvelle unité de compte Allianz Horizon Neo Septembre 2026(1) offre un gain possible de 8,65 % brut(2) par année écoulée dès la deuxième année, en cas d’activation du mécanisme de remboursement anticipé et jusqu’à 8 ans maximum. À l’échéance, en l’absence de remboursement anticipé, si le panier de 20 actions de grandes capitalisations, sélectionnées par Allianz Global Investors, n’a pas baissé de plus de 20 % par rapport à son niveau initial, le fonds ne subit pas cette baisse ; seuls les frais du contrat sont déduits.

Support présentant un risque de perte de capital partielle ou totale encours de vie et partielle à l’échéance.

Allianz Horizon Neo Septembre 2026 c’est :

• un fonds à formule composé de 20 actions de grandes capitalisations de la zone euro, diversifié géographiquement et sur différents secteurs d’activité ;

• un panier d’actions sélectionnées avec toute l’expertise d’Allianz Global Investors ;

• une opportunité d’investissement limitée dans le temps : sa commercialisation est ouverte jusqu’au 15 janvier 2027 pour les affaires nouvelles, et jusqu’au 29 janvier 2027 pour les reversements et arbitrages (dans la limite de l’enveloppe de commercialisation disponible et définie par Allianz).

allianz neo

En investissant sur des supports en unités de compte, vous profitez du potentiel de performance des marchés financiers, avec un risque de perte en capital. En effet, Allianz s’engage sur le nombre d’unités de compte mais ne garantit pas leur valeur. Celle-ci est soumise à des fluctuations à la hausse comme à la baisse, en fonction de l’évolution des marchés financiers.

En cas d’arbitrage, de rachat, de dénouement par décès ou au terme du contrat avant l’échéance du support, la contre-valeur en euros du capital constitué sur ce support sera déterminée sur la base de la valeur liquidative applicable à la date de son désinvestissement. Cette valorisation peut ne pas refléter la formule proposée et exposer l’adhérent à un risque de perte en capital totale ou partielle.

N’hésitez pas à contacter votre conseiller pour en savoir plus !

(1) Support en unités de compte présentant un risque de perte en capital en cours de vie et à son échéance. Offre soumise à conditions consultables dans les documents décrivant ce support (brochure commerciale, DIS…) disponibles auprès de votre conseiller.

(2) Soit un taux de rendement actuariel net de 5,22 % à 6,66 % selon l’année du remboursement. Les taux de rendement actuariel annuels nets s’entendent après déduction des frais du contrat d’assurance vie ou de capitalisation, à savoir les frais de gestion, fais d’association et éventuellement les frais de garantie optionnelle en cas de décès et avant prélèvements sociaux et fiscaux. Ils sont calculés avec une hypothèse de taux de frais de gestion de 1,40 % annuel et de frais d’association de 0,025 % annuel, sans prendre en compte les frais d’entrée, sur versement ou arbitrage. Information donnée à titre d’exemple et qui ne préjuge pas du taux de rendement actuariel annuel réellement appliqué, dépendant des dispositions de votre contrat.

allianz neo

Du 14 septembre au 18 octobre 2026, Allianz France organise la 9e édition de l’opération

                                    « 1 contrat souscrit = 1 repas offert ».

Chaque nouveau contrat pour les particuliers contribue  à financer des repas destinés aux personnes en situation de précarité.

L’objectif : offrir 100 000 repas supplémentaires, portant à 1 250 000 le nombre de repas financés depuis le lancement du partenariat.

Grâce à la mobilisation de ses réseaux de distribution de proximité, partout en France métropolitaine,  Allianz France poursuit son engagement solidaire aux côtés des Restos du Cœur.